

Działka jako zabezpieczenie kredytu – co warto wiedzieć


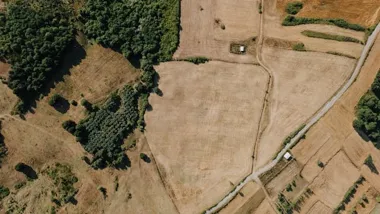
W obliczu rosnących potrzeb inwestycyjnych i chęci zabezpieczenia zobowiązań finansowych coraz więcej osób decyduje się na zabezpieczenie kredytu poprzez wpis hipoteki na nieruchomości gruntowej. Taka forma zabezpieczenia to popularne rozwiązanie, które pozwala bankowi zminimalizować ryzyko, a kredytobiorcy często umożliwia uzyskanie korzystniejszych warunków finansowania.
W poniższym artykule omówione zostaną najważniejsze kwestie związane z wykorzystaniem działki jako zabezpieczenia kredytu, w tym rodzaje gruntów, procedury formalne oraz potencjalne ryzyka. Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej.
Rodzaje działek i ich przydatność jako zabezpieczenie
W zależności od przeznaczenia grunt dzieli się na kilka podstawowych kategorii. Najczęściej spotykane są działka rolna, działka budowlana oraz działka rekreacyjna. Każdy z tych typów ma inną wartość rynkową i stopień akceptowalności jako zabezpieczenie przez instytucje finansowe.
Banki zazwyczaj preferują działka budowlana z uwagi na łatwość przekształcenia jej na cele inwestycyjne lub mieszkaniowe. Z kolei działka rolna może być akceptowana, ale jej wycena uwzględnia rygorystyczne kryteria lokalizacyjne i przeznaczeniowe. Działka rekreacyjna bywa oceniana jako mniej stabilne zabezpieczenie z uwagi na mniejszą płynność na rynku nieruchomości.
Warto przy tej okazji zachęcić do zapoznania się z ofertą specjalistów od obrotu gruntami. Na stronie znajdziecie ogłoszenia z działkami na sprzedaż. Sprawdź www.gruntguru.pl – to wygodne źródło aktualnych ofert i przydatnych informacji dla każdego inwestora.
Procedura i wymagane dokumenty przy zabezpieczeniu działką
Proces ustanowienia zabezpieczenia hipotecznego na działce rozpoczyna się od wniosku kredytowego i dostarczenia przez kredytobiorcę kompletnej dokumentacji. Niezbędne są m.in. wypis z rejestru gruntów, odpis z księgi wieczystej oraz mapka ewidencyjna z zaznaczoną działką.
Następnym krokiem jest zlecenie wyceny nieruchomości rzeczoznawcy majątkowemu. Instytucja finansowa na podstawie sporządzonego operatu szacunkowego podejmuje decyzję o akceptacji wartości gruntu. Po pozytywnej ocenie następuje podpisanie umowy kredytowej oraz umowy o ustanowienie hipoteka w formie aktu notarialnego.
Podpis u notariusza wiąże się z dodatkowymi opłatami: taksa notarialna, wpis do księgi wieczystej oraz koszty sądowe. Dla inwestora oznacza to konieczność uwzględnienia koszty notarialne w budżecie całkowitym przedsięwzięcia.
Jak bank wycenia działkę pod kredyt?
Podstawą wyceny jest operat rzeczoznawcy majątkowego, który bierze pod uwagę lokalizację, przeznaczenie w planie zagospodarowania, dostęp do mediów oraz otoczenie. Wartość gruntów rolnych określa się często na podstawie wskaźników Urzędu Gminy, natomiast działki budowlane i rekreacyjne oblicza się w oparciu o dane rynkowe.
Wycena obejmuje analizę porównawczą sprzedaży podobnych nieruchomości, a także korekty uwzględniające czynniki specyficzne, takie jak kształt działki, jej ukształtowanie terenu czy dostęp do drogi. Bank stosuje własne współczynniki bezpieczeństwa, często obniżając wartość rynkową o określony margines.
Na etapie wyceny szczególną uwagę zwraca się na:
- stan prawny i ograniczenia w korzystaniu z gruntu,
- dostęp do infrastruktury technicznej,
- aktualność dokumentów z księgi wieczystej.
Zalety i wady wykorzystania działki jako zabezpieczenia
Wykorzystanie nieruchomości gruntowej jako zabezpieczenia kredytu niesie ze sobą szereg korzyści. Przede wszystkim banki często oferują niższe oprocentowanie oraz korzystniejsze marże, gdy zabezpieczeniem jest grunt o udokumentowanej wartości. Ponadto posiadanie własnej działki może zwiększyć wiarygodność kredytobiorcy w oczach instytucji finansowej.
Z drugiej strony procedura może być czasochłonna i wymaga dokładnej weryfikacji dokumentów. Poważnym minusem są również koszty związane z przygotowaniem operatu szacunkowego oraz opłaty notarialne. W niektórych przypadkach zdarza się, że bank odrzuca wycenę z powodu nietypowego przeznaczenia gruntu.
Potencjalne ryzyka dla kredytobiorcy
Główne zagrożenia to zmienność cen nieruchomości oraz możliwe ograniczenia w jej dalszym wykorzystaniu. W sytuacji niespłacenia zobowiązania bank może wszcząć postępowanie egzekucyjne, prowadząc do sprzedaży działki – często po cenie niższej niż jej wartość rynkowa.
Dodatkowo kredytobiorca powinien liczyć się z ryzykiem administracyjnym, zwłaszcza gdy grunt jest objęty planem zagospodarowania przestrzennego lub rezerwatem konserwatorskim. Nieprzewidziane zmiany w prawie mogą ograniczyć możliwość zabudowy lub prowadzenia działalności gospodarczej.
Na co zwrócić uwagę przed podjęciem decyzji?
Przed zdecydowaniem się na zabezpieczenie kredytu działką warto przeanalizować kilka kluczowych kwestii: stan prawny nieruchomości, plany zagospodarowania przestrzennego, wyniki wcześniejszych wycen oraz koszty związane z ustanowieniem hipoteki. Szczególną uwagę należy zwrócić na oszacowanie wartości oraz ewentualne ryzyka finansowe.
Warto także skonsultować się ze specjalistą – prawnikiem lub doradcą kredytowym – który pomoże zweryfikować dokumenty i przygotować strategię finansowania. Odpowiednia analiza pozwoli uniknąć nieprzyjemnych niespodzianek i zapewni bezpieczne sfinansowanie planowanych inwestycji.

Ostatnie Artykuły
Limanowski Szlak Nafty walczy o tytuł turystycznego skarbu Małopolski
Działki pod nowe drogi przejęte z mocy prawa. Starosta ustali odszkodowanie
Odszkodowanie za działkę pod drogę w Janowicach trafi do depozytu sądowego
Cztery medale limanowskich karateków na Pucharze Świata w Budapeszcie
Modernizacja jazu na Łososinie. Mieszkańcy mogą składać uwagi
Dziecko może milczeć mimo krzywdy. W Mszanie Dolnej uczą, jak słuchać
Limanowa podsumowała konsultacje strategii rozwoju do 2030 roku
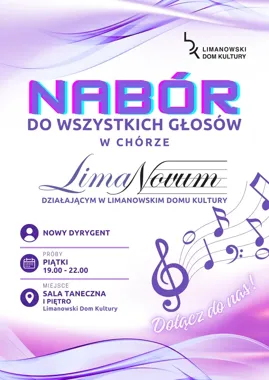
LimaNovum otwiera drzwi dla nowych głosów. Nabór już trwa w Limanowej

Kongres Marki Małopolska przyniesie zmiany w Limanowej
Po stracie dziecka liczą się słowa. Szpital szkoli personel
Kino w Limanowej uruchomiło rozmowy, których młodzi widzowie potrzebują
Orkiestra z Laskowej z pierwszym miejscem. Zagrała w Nowym Sączu
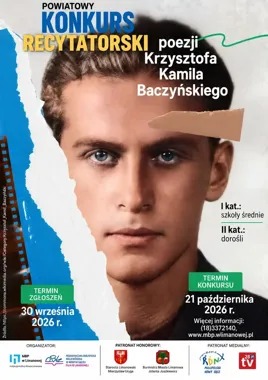
Baczyński zabrzmi w Limanowej. Konkurs czeka na recytatorów
Cztery setne od złota. 13-latek z Limanowej wicemistrzem Polski U16
Przydatne dane teleadresowe
- Środowiskowy Dom Samopomocy w Mszanie Górnej - kontakt, godziny, dojazd
- Dom Pomocy Społecznej w Szczyrzycu - kontakt, przyjęcie, opłaty i terapia
- Urząd Miasta Mszana Dolna - kontakt, godziny, wydziały i sprawy do załatwienia
- Środowiskowy Dom Samopomocy w Ujanowicach - kontakt, pracownie i zasady przyjęcia
- Gminny Ośrodek Pomocy Społecznej w Laskowej - kontakt, działy i zasięg terytorialny
- SPZOZ Przychodnia w Mszanie Dolnej - kontakt, rejestracja, poradnie i badania